Kako dobiti kredit za nakup parcele?
Za nakup zazidljive parcele banke ponujajo stanovanjske kredite, zavarovane s hipoteko na parceli, pogosto skupaj z financiranjem gradnje hiše. Višino kredita omejujejo tri stvari: tvoja kreditna sposobnost, vrednost parcele po cenitvi in makrobonitetne omejitve Banke Slovenije, ki določajo, kolikšen del dohodka lahko gre za obroke in kolikšen del vrednosti nepremičnine lahko banka financira. Lastnih sredstev zato skoraj vedno potrebuješ vsaj petino kupnine.
V članku razložimo, kako banke financirajo nakup parcele, kaj pomenita kratici LTV in DSTI, kateri stroški pridejo poleg obresti in kako se izogneš pogostim napakam, ko parcelo kupuješ s kreditom.
Nalagam zemljevid …
Poišči parcele na izbranem območju.
Stanovanjski kredit za zemljišče
Stanovanjski kredit je namenjen reševanju stanovanjskega vprašanja: nakupu, gradnji ali prenovi nepremičnine. Nakup zazidljive parcele, na kateri boš gradil hišo, je pri bankah praviloma sprejemljiv namen. Kredit je zavarovan s hipoteko na parceli, po gradnji pa na hiši. Obrestne mere in ročnosti so ugodnejše kot pri potrošniških kreditih.
Za nakup kmetijskega zemljišča stanovanjskega kredita praviloma ne dobiš, ker na njem ni mogoče graditi. Kako se zazidljiva in nezazidljiva parcela razlikujeta tudi pri kreditu, razlagamo v članku 7 razlik med zazidljivo in nezazidljivo parcelo. Pri parceli, ki je le delno stavbna, banka običajno vrednoti le stavbni del.
Lastna sredstva in LTV
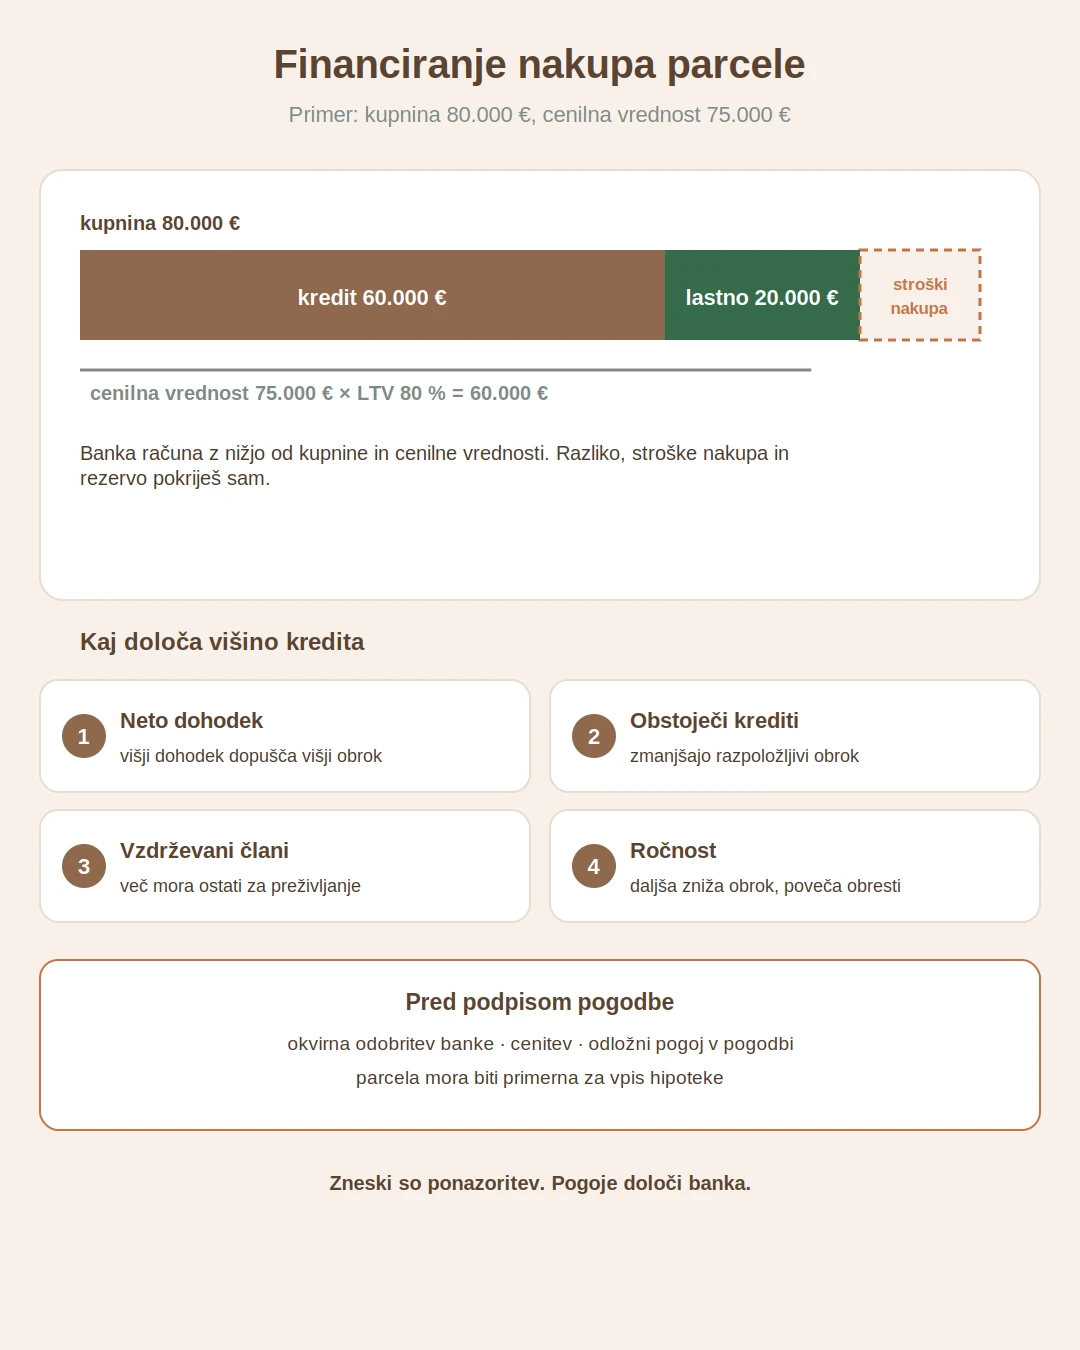
LTV (loan-to-value) je razmerje med zneskom kredita in vrednostjo nepremičnine, ki je zastavljena. Banke pri stanovanjskih kreditih praviloma financirajo do 80 odstotkov vrednosti, ostalo moraš pokriti z lastnimi sredstvi. Vrednost določi cenilec, ki ga izbere ali odobri banka, in ni nujno enaka kupnini. Če je cenilna vrednost nižja od kupnine, se razlika prišteje k lastnim sredstvom.
Pri parceli s kupnino 80.000 € in cenilno vrednostjo 75.000 € to pomeni, da banka pri LTV 80 odstotkov financira največ 60.000 €, ti pa moraš prispevati 20.000 €. K temu pridejo še stroški nakupa, ki jih banka ne financira. Če hkrati financiraš gradnjo, se pri izračunu upošteva vrednost parcele in hiše po dokončanju.
| Postavka | Znesek |
|---|---|
| Kupnina parcele | 80.000 € |
| Cenilna vrednost | 75.000 € |
| Največji kredit pri LTV 80 % | 60.000 € |
| Lastna sredstva za kupnino | 20.000 € |
| Stroški nakupa (davek, notar, cenitev, vpis) | dodatno |
Makrobonitetne omejitve Banke Slovenije
Banka Slovenije s sklepom o makrobonitetnih omejitvah kreditiranja potrošnikov omejuje, kolikšen del mesečnega dohodka sme iti za odplačevanje vseh kreditov (DSTI) in kolikšen del vrednosti nepremičnine sme banka financirati (LTV). Omejitve so zavezujoče za banke, zato nobena banka ne sme odobriti kredita, ki jih presega, razen v omejenem deležu izjem. Banka Slovenije omejitve občasno spremeni, zato aktualne vrednosti preveri na njeni spletni strani ali pri banki.
Omejitev DSTI je za večino kupcev bolj omejujoča od LTV. Pove, kolikšen obrok si lahko privoščiš glede na neto dohodek, pri čemer mora po plačilu obroka ostati zakonsko določen znesek za preživljanje tebe in vzdrževanih družinskih članov. Pri dveh kreditojemalcih se upošteva skupni dohodek.
Kreditna sposobnost
Banka oceni kreditno sposobnost na podlagi rednih dohodkov, obstoječih obveznosti in števila vzdrževanih družinskih članov. Upošteva plačo, pokojnino in druge redne dohodke, odšteje obroke obstoječih kreditov in limite na računih ter preveri, koliko denarja ostane za obrok. Okvirni obrok in znesek kredita izračunaš s kalkulatorjem kredita.
| Dejavnik | Kako vpliva na kredit |
|---|---|
| Neto dohodek | Višji dohodek dopušča višji obrok |
| Obstoječi krediti in limiti | Zmanjšajo razpoložljivi znesek za obrok |
| Vzdrževani družinski člani | Povečajo znesek, ki mora ostati za preživljanje |
| Ročnost | Daljša ročnost zniža obrok in poveča skupne obresti |
| Vrsta zaposlitve | Zaposlitev za nedoločen čas je za banko varnejša |
Hipoteka in cenitev
Kredit je zavarovan s hipoteko na parceli, ki se vpiše v zemljiško knjigo. Pred odobritvijo banka naroči ali zahteva cenitev, ki jo pripravi pooblaščeni ocenjevalec vrednosti nepremičnin. Cenilec pri parceli upošteva namensko rabo, velikost, lego, dostop, komunalno opremljenost in primerljive prodaje. Parcela brez urejenega dostopa ali na poplavnem območju bo ocenjena nižje.
Ker je hipoteka vpisana na parceli, se pri nakupu uporabi poseben postopek: banka nakaže kredit prodajalcu ali na fiduciarni račun, ko je zagotovljen vpis hipoteke. Postopek uskladi notar, ki pripravi listine za vpis lastninske pravice in hipoteke.
Nakup parcele in gradnja v enem kreditu
Banke pogosto ponujajo kredit, ki zajema nakup parcele in gradnjo hiše. Kredit se črpa postopoma: najprej za kupnino parcele, nato po fazah gradnje na podlagi računov ali poročil nadzornika. Prednost je, da imaš financiranje celotnega projekta dogovorjeno vnaprej. Slabost je, da banka zahteva gradbeno dovoljenje ali vsaj projekt in proračun gradnje že pri odobritvi.
Če parcelo kupuješ zdaj, gradil pa boš čez nekaj let, je pogosto smiselno najprej vzeti manjši kredit za parcelo in pozneje novega za gradnjo. Preveri, ali bo banka pozneje pripravljena kredit povečati ali odobriti drugega, saj se tvoja kreditna sposobnost do takrat lahko spremeni.
Stroški poleg obresti
Kredit stane več kot le obresti. Banke zaračunajo stroške odobritve, cenitve in vodenja kredita, obvezno je lahko tudi življenjsko zavarovanje kreditojemalca ali zavarovanje pri zavarovalnici za kredite. Vse stroške za primerjavo med bankami zajema efektivna obrestna mera (EOM), ki jo mora banka navesti v ponudbi.
- stroški odobritve in vodenja kredita;
- cenitev nepremičnine;
- notarske storitve in vpis hipoteke v zemljiško knjigo;
- življenjsko zavarovanje ali zavarovanje kredita;
- zavarovanje nepremičnine, ko je hiša zgrajena.
Jamstvena shema za mlade
Država je uvedla stanovanjsko jamstveno shemo za mlade, ki jo upravlja SID banka. Namenjena je mladim do 38 let, ki prvič rešujejo stanovanjsko vprašanje, in omogoča kredite do 200.000 € z državnim jamstvom. Po podatkih SID banke na zadnje povabilo januarja 2026 ni oddala ponudbe nobena banka, zato je shema trenutno neaktivna. Pri banki preveri, ali je ponovno na voljo.
Pogoste napake
Najpogostejša napaka je, da kupec podpiše pogodbo ali plača aro, preden ima odobren kredit. Če banka kredita ne odobri ali je cenitev nižja, lahko izgubi aro. Druga napaka je, da v proračun ne vključi stroškov nakupa, komunalnega prispevka in priključkov, ki jih mora plačati iz lastnih sredstev. Tretja je, da parcelo kupi brez preveritve, ali je zazidljiva in dostopna, kar pozneje zmanjša cenilno vrednost.
Koraki od izbire parcele do črpanja kredita
Nakup parcele s kreditom zahteva pravilen vrstni red. Če zamenjaš korake, tvegaš aro ali pa ostaneš brez parcele, ker kredit ni odobren pravočasno. Postopek je pri bankah podoben, razlikujejo se predvsem roki in dokumenti, ki jih zahtevajo.
- Pred iskanjem parcele s kalkulatorjem in pri banki okvirno preveri, kolikšen kredit lahko dobiš.
- Pri izbrani parceli preveri namensko rabo, dostop, komunalno opremljenost in vpise v zemljiški knjigi.
- Zahtevaj informativno ponudbo banke za konkreten znesek in ročnost.
- S prodajalcem se dogovori, da bo pogodba vsebovala pogoj, da je nakup odvisen od odobritve kredita, ali da je rok plačila dovolj dolg.
- Banka naroči cenitev, ti pa oddaš vlogo z dokazili o dohodkih.
- Po odobritvi notar pripravi listine za vpis lastninske pravice in hipoteke.
- Banka nakaže kupnino prodajalcu ali na fiduciarni račun, ko so izpolnjeni pogoji za črpanje.
Med informativno ponudbo in odobritvijo lahko mine več tednov, zato ta čas upoštevaj pri dogovoru s prodajalcem. Če prodajalec zahteva hitro plačilo, se prej pri banki pozanimaj, kako hitro lahko pripravijo odobritev.
Ločeno od kredita pripravi denar za stroške nakupa, ki jih plačaš iz lastnih sredstev. Če v pogodbi dogovoriš aro, naj bo jasno zapisano, kaj se z njo zgodi, če banka kredita ne odobri. Pogodbo pred podpisom pokaži banki, saj nekatere zahtevajo določene navedbe glede plačila kupnine in vpisa hipoteke, notar pa jih mora upoštevati pri pripravi listin.
Kaj vprašati banko pred podpisom
Ponudbe bank se razlikujejo v podrobnostih, ki jih v oglasu ne vidiš. Primerjaj jih na podlagi enakega zneska in ročnosti ter za vsako zahtevaj pisno ponudbo z efektivno obrestno mero. Pri pogovoru s svetovalcem si zapiši odgovore, da jih boš lahko primerjal.
| Vprašanje | Zakaj je pomembno |
|---|---|
| Ali financirate nakup zemljišča brez hkratne gradnje? | Nekatere banke imajo za samo parcelo strožje pogoje |
| Ali cenilca izberete vi ali ga lahko izberem sam? | Vpliva na strošek in čas do odobritve |
| Kakšni so stroški odobritve, vodenja in zavarovanja? | Zvišajo skupni strošek kredita |
| Ali je kredit pozneje mogoče povečati za gradnjo? | Pomembno, če boš gradil čez nekaj let |
| Kakšni so stroški predčasnega odplačila? | Pomembno, če nameravaš kredit hitreje odplačati |
| Kako dolgo velja odobritev in kdaj moram kredit črpati? | Uskladiti jo moraš z rokom plačila v pogodbi |
| Ali je obvezno odpreti račun ali skleniti zavarovanje pri banki? | Dodatni produkti lahko vplivajo na obrestno mero in stroške |
| Ali lahko kredit najameva skupaj in kako se upošteva skupni dohodek? | Skupni dohodek lahko poveča znesek kredita |
Vprašaj tudi, katere dokumente o parceli banka potrebuje. Običajno zahteva izpisek iz zemljiške knjige, prodajno pogodbo ali njen osnutek in podatke o namenski rabi. Pred tem sam preveri, ali so na parceli vpisana bremena, na primer hipoteka prodajalca ali služnost. Kako to narediš, razlagamo v članku Zemljiška knjiga in parcela.
Fiksna ali spremenljiva obrestna mera
Pri stanovanjskem kreditu izbiraš med fiksno in spremenljivo obrestno mero. Fiksna ostane enaka ves čas odplačevanja ali dogovorjeno obdobje, zato veš, kolikšen bo obrok. Spremenljiva je sestavljena iz referenčne obrestne mere, praviloma Euribor, in pribitka banke, zato se obrok spreminja skupaj z referenčno mero.
Pri odločitvi upoštevaj, kako dolgo boš odplačeval in koliko rezerve imaš v proračunu. Če bi ti višji obrok povzročil težave, je fiksna obrestna mera varnejša, čeprav je ob sklenitvi lahko višja. Če načrtuješ, da boš kredit za parcelo kmalu nadomestil z večjim kreditom za gradnjo ali ga predčasno odplačal, preveri stroške predčasnega odplačila, ki so pri fiksni obrestni meri lahko višji.
Vprašaj banko, ali omogoča poznejši prehod s spremenljive na fiksno obrestno mero ali obratno, in pod kakšnimi pogoji. Pri nekaterih bankah je prehod mogoč z aneksom, a s stroški, zato je bolje izbrati premišljeno že ob sklenitvi. Pogosta napaka pri primerjanju je, da kupec gleda le nominalno obrestno mero. Za primerjavo uporabi efektivno obrestno mero in skupni znesek, ki ga boš vrnil banki, saj ta zajemata tudi stroške odobritve, vodenja in obveznih zavarovanj.
Pogosta vprašanja
Ali banka financira nakup nezazidljive parcele?
Stanovanjskega kredita za nakup kmetijskega ali drugega nezazidljivega zemljišča praviloma ne dobiš. Mogoč je potrošniški kredit z manj ugodnimi pogoji ali plačilo z lastnimi sredstvi.
Koliko lastnih sredstev potrebujem?
Banke pri stanovanjskih kreditih praviloma financirajo do 80 odstotkov cenilne vrednosti, zato potrebuješ vsaj petino kupnine in še denar za stroške nakupa, ki jih banka ne financira.
Ali lahko kredit za parcelo pozneje povečam za gradnjo?
Nekatere banke to omogočajo, odvisno od tvoje kreditne sposobnosti ob gradnji in vrednosti nepremičnine. Če gradnjo načrtuješ kmalu, je pogosto bolje dogovoriti kredit za parcelo in gradnjo skupaj.
Preden se pogovarjaš z banko, okvirno izračunaj, kolikšen obrok si lahko privoščiš. Pomaga ti kalkulator kredita.
Oznake: kredit, nakup parcele, stroški
Razmišljate o prodaji?
Tvoja parcela je lahko naslednja ponudba.
Objavi osnovne podatke, vpiši e-poštni naslov in se poveži s kupci. Objava oglasa je brezplačna, brez provizije. Fotografije in opis lahko dodaš pozneje.